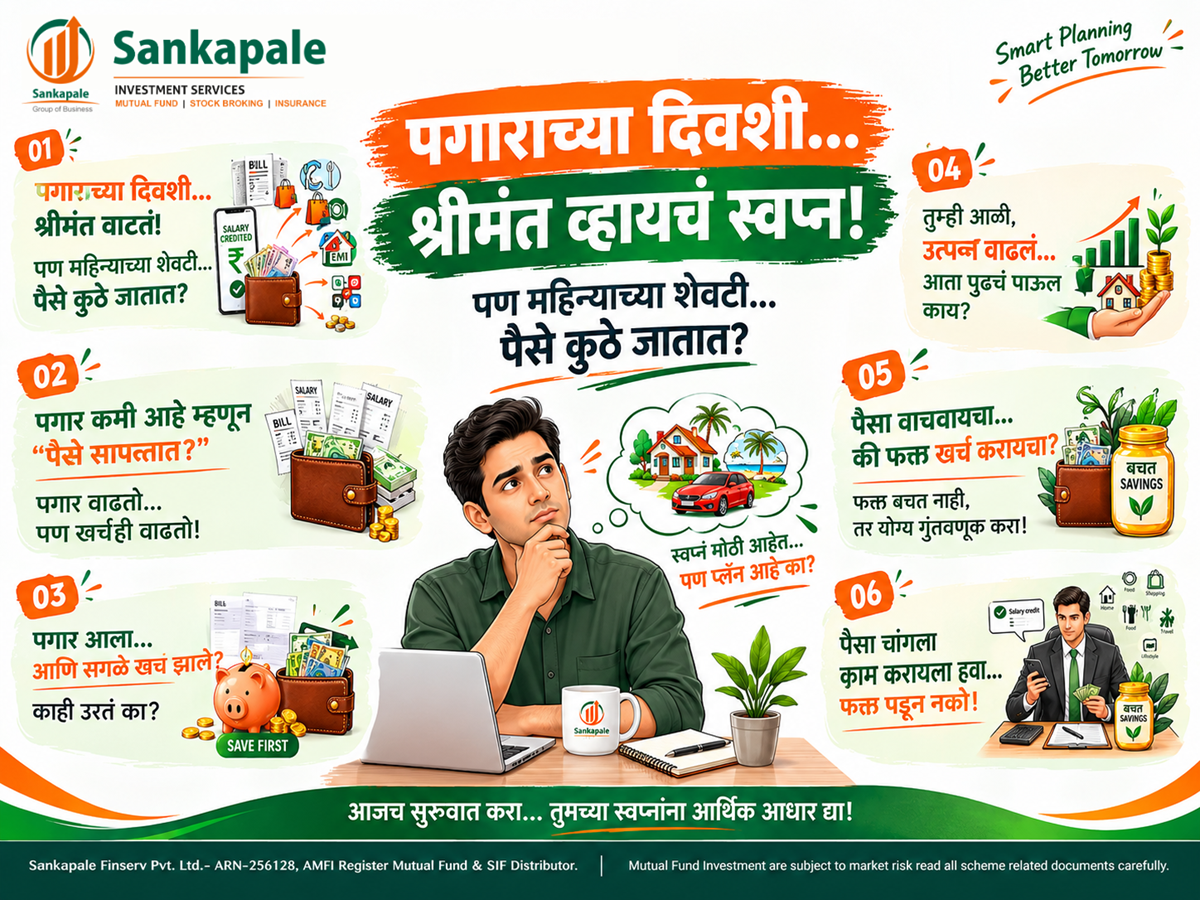
Dreaming of Getting Rich on Payday! But Where Does All the Money Go by the End of the Month?
पगाराच्या दिवशी श्रीमंत व्हायचं स्वप्न! पण महिन्याच्या शेवटी पैसे कुठे जातात?
प्रस्तावना : पगार येतो, पण पैसा टिकत का नाही?
महिन्याच्या पहिल्या दिवशी पगार खात्यात जमा होतो आणि मनात अनेक स्वप्ने आकार घेतात. स्वतःचे घर, नवीन गाडी, कुटुंबासाठी चांगले आयुष्य, मुलांचे शिक्षण, परदेशात फिरण्याची इच्छा आणि निवृत्तीनंतर आर्थिक सुरक्षितता!
पण काही दिवसांतच परिस्थिती बदलते. घरभाडे, किराणा, वीजबिल, EMI, प्रवास, ऑनलाइन शॉपिंग, बाहेरचे जेवण आणि इतर खर्चांमध्ये पगाराचा मोठा भाग संपून जातो. महिन्याच्या शेवटी पुन्हा तोच प्रश्न पडतो — “पगार तर चांगला आहे, मग बचत का होत नाही?”
याचे उत्तर नेहमीच कमी पगारात नसते. अनेकदा योग्य आर्थिक नियोजनाचा अभाव, खर्चाचा हिशोब न ठेवणे आणि बचतीला प्राधान्य न देणे ही त्यामागची प्रमुख कारणे असतात.
आर्थिकदृष्ट्या सक्षम होण्यासाठी फक्त जास्त कमाई करणे पुरेसे नाही. मिळणाऱ्या पैशांचे योग्य नियोजन करणे, नियमित बचत करणे आणि आपल्या उद्दिष्टांनुसार गुंतवणूक करणेही तितकेच महत्त्वाचे आहे.
1. पगार वाढतो, पण खर्चही वाढतो!
अनेक लोकांना पगारवाढ मिळाल्यानंतर आर्थिक परिस्थिती सुधारेल असे वाटते. मात्र, उत्पन्न वाढले की खर्चही वाढण्याची शक्यता असते. याला जीवनशैलीतील वाढता खर्च म्हणजेच Lifestyle Inflation असे म्हणतात.
उदाहरणार्थ, एखाद्या व्यक्तीचा मासिक पगार ₹30,000 असताना तिचा खर्च ₹25,000 होता. पगार वाढून ₹45,000 झाला, पण खर्चही वाढून ₹40,000 झाला. परिणामी, पगारात ₹15,000 वाढ होऊनही बचत केवळ ₹5,000 वरून पुन्हा कमी होऊ शकते.
यासाठी प्रत्येक पगारवाढीचा काही भाग बचत आणि गुंतवणुकीकडे वळवणे आवश्यक आहे.
लक्षात ठेवा : उत्पन्न किती आहे यापेक्षा उत्पन्नातील किती भाग तुम्ही भविष्यासाठी बाजूला ठेवता, हे महत्त्वाचे आहे.
2. पगार मिळाल्यावर आधी बचत करा, नंतर खर्च!
बचत करण्याची सर्वसाधारण पद्धत म्हणजे महिन्याचे सर्व खर्च झाल्यानंतर उरलेले पैसे बाजूला ठेवणे. परंतु अनेकदा महिन्याच्या शेवटी पैसे शिल्लकच राहत नाहीत.
याऐवजी “Pay Yourself First” ही सवय लावा. पगार जमा झाल्यानंतर ठरावीक रक्कम सर्वप्रथम बचत किंवा गुंतवणुकीसाठी बाजूला ठेवा आणि उरलेल्या रकमेत महिन्याचे खर्च व्यवस्थापित करा.
उदाहरणार्थ, तुमचा मासिक पगार ₹40,000 असेल, तर तुम्ही तुमच्या परिस्थितीनुसार बजेट तयार करू शकता:
- आवश्यक खर्च : ₹22,000
- बचत आणि गुंतवणूक : ₹8,000
- वैयक्तिक व मनोरंजन खर्च : ₹6,000
- अनपेक्षित खर्चासाठी तरतूद : ₹4,000
हे केवळ उदाहरण आहे. तुमचे घरभाडे, कर्जाचे हप्ते, कुटुंबाच्या जबाबदाऱ्या आणि आर्थिक उद्दिष्टे यानुसार रक्कम बदलू शकते.
सुरुवातीला मोठी बचत शक्य नसेल, तर कमी रकमेपासून सुरुवात करा. महत्त्वाचे म्हणजे नियमितपणा आणि सातत्य.
3. पैसा कुठे खर्च होतो, हे समजून घ्या
तुमच्या आर्थिक नियोजनाची पहिली पायरी म्हणजे खर्चाचा मागोवा घेणे.
महिनाभरातील खर्चाची नोंद ठेवा. त्यानंतर खर्चाचे तीन गट तयार करा:
- आवश्यक खर्च : घरभाडे, किराणा, वीजबिल, प्रवास, औषधे आणि इतर गरजेच्या गोष्टी.
- इच्छेनुसार होणारे खर्च : बाहेरचे जेवण, मनोरंजन, ऑनलाइन खरेदी आणि अनावश्यक सबस्क्रिप्शन्स.
- भविष्यासाठीची तरतूद : बचत, आपत्कालीन निधी आणि आर्थिक उद्दिष्टांसाठीची गुंतवणूक.
या पद्धतीमुळे कुठे खर्च कमी करता येईल आणि कुठे अधिक पैसे बाजूला ठेवता येतील, हे स्पष्ट होते.
प्रत्येक खर्च बंद करणे हा उद्देश नाही. आपल्या गरजा पूर्ण करताना भविष्यातील आर्थिक उद्दिष्टांकडेही लक्ष देणे हा खरा उद्देश आहे.
4. आपत्कालीन निधी तयार करा
आयुष्यात प्रत्येक गोष्ट आपल्या नियोजनानुसार घडेलच असे नाही. अचानक नोकरी जाणे, वैद्यकीय खर्च किंवा इतर अनपेक्षित परिस्थिती निर्माण होऊ शकते. अशा वेळी गुंतवणूक मोडण्याची किंवा कर्ज घेण्याची वेळ येऊ नये म्हणून आपत्कालीन निधी तयार करणे महत्त्वाचे आहे.
सामान्य मार्गदर्शक तत्त्व म्हणून, साधारण 3 ते 6 महिन्यांच्या आवश्यक खर्चाइतका निधी तयार करण्याचा विचार करता येतो. नोकरीची स्थिरता, कुटुंबाच्या जबाबदाऱ्या आणि उत्पन्नाच्या स्वरूपानुसार हा निधी अधिक असू शकतो.
उदाहरणार्थ, तुमचा आवश्यक मासिक खर्च ₹25,000 असेल, तर 3 ते 6 महिन्यांसाठी ₹75,000 ते ₹1,50,000 इतका निधी हे एक संभाव्य उद्दिष्ट असू शकते.
हा निधी सहज उपलब्ध होईल आणि तुलनेने कमी जोखमीचा असेल अशा योग्य ठिकाणी ठेवण्याचा विचार करा. आपत्कालीन निधीचा मुख्य उद्देश जास्त परतावा मिळवणे नसून गरजेच्या वेळी पैसे उपलब्ध असणे हा आहे.
5. केवळ बचत पुरेशी आहे का? गुंतवणुकीचे महत्त्व समजून घ्या
बचत केल्यामुळे पैसे बाजूला राहतात; परंतु दीर्घकालीन आर्थिक उद्दिष्टांसाठी महागाईचाही विचार करणे आवश्यक आहे.
आज एखादी वस्तू ₹1,000 ला मिळत असेल, तर भविष्यात तिची किंमत वाढू शकते. त्यामुळे केवळ पैसे साठवण्याबरोबरच त्यांची क्रयशक्ती टिकवून ठेवण्यासाठी योग्य आर्थिक नियोजन आवश्यक आहे.
गुंतवणुकीचे विविध पर्याय उपलब्ध आहेत, जसे की बँक ठेवी, सरकारी बचत योजना, बाँड्स आणि म्युच्युअल फंड. प्रत्येक पर्यायाची जोखीम, तरलता, करपरिणाम आणि संभाव्य परतावा वेगवेगळा असतो.
म्युच्युअल फंडामध्ये अनेक गुंतवणूकदारांकडून जमा झालेली रक्कम योजनेच्या उद्दिष्टांनुसार विविध सिक्युरिटीजमध्ये गुंतवली जाते. फंडाचा प्रकार आणि गुंतवणुकीतील मालमत्तेनुसार जोखीम बदलते. म्युच्युअल फंडातील परतावा निश्चित नसतो आणि भांडवलात घट होण्याची शक्यताही असते.
म्हणूनच गुंतवणूक करताना तुमचे आर्थिक उद्दिष्ट, गुंतवणुकीचा कालावधी, जोखीम स्वीकारण्याची क्षमता आणि पैशांची गरज कधी भासणार आहे, यांचा विचार करा.
6. SIP द्वारे नियमित गुंतवणुकीची सवय लावा
SIP म्हणजे Systematic Investment Plan. या पद्धतीत म्युच्युअल फंड योजनेत ठरावीक अंतराने, सामान्यतः दर महिन्याला, ठरावीक रक्कम गुंतवली जाते.
उदाहरणार्थ, एखादी व्यक्ती दर महिन्याला ₹2,000 ची SIP सुरू करते. त्यामुळे तिला प्रत्येक महिन्याला संपूर्ण मोठी रक्कम गुंतवण्याची गरज नसते. उत्पन्नातून नियमित गुंतवणूक करण्याची सवय विकसित होऊ शकते.
SIP मुळे बाजाराच्या वेगवेगळ्या पातळ्यांवर युनिट्स खरेदी केली जाऊ शकतात. मात्र, यामुळे नफा किंवा भांडवल सुरक्षित राहण्याची हमी मिळत नाही. विशेषतः बाजाराशी संबंधित म्युच्युअल फंडांमध्ये मूल्य चढ-उतार होत राहते.
SIP निवडताना फक्त लोकप्रियतेकडे न पाहता संबंधित योजनेचा प्रकार, जोखीम, खर्च, गुंतवणुकीचा कालावधी आणि तुमच्या उद्दिष्टांशी असलेली सुसंगतता तपासा.
7. तुमच्या पैशांना एक स्पष्ट उद्दिष्ट द्या
आर्थिक नियोजन प्रभावी होण्यासाठी तुमची स्वप्ने ठोस उद्दिष्टांमध्ये रूपांतरित करा.
उदाहरणार्थ:
- पुढील वर्षभरात सुट्टीसाठी पैसे जमा करणे.
- काही वर्षांत घरासाठी डाउन पेमेंट तयार करणे.
- मुलांच्या शिक्षणासाठी निधी उभारणे.
- निवृत्तीनंतरच्या खर्चासाठी दीर्घकालीन नियोजन करणे.
प्रत्येक उद्दिष्टासाठी किती रक्कम आवश्यक आहे, पैसे कधी लागणार आहेत आणि त्यासाठी दर महिन्याला किती बचत किंवा गुंतवणूक करता येईल, हे ठरवा.
अल्पकालीन उद्दिष्टांसाठी मोठी बाजारजोखीम घेणे योग्य असेलच असे नाही. दीर्घकालीन उद्दिष्टांसाठीही गुंतवणुकीचा पर्याय निवडताना जोखीम आणि आर्थिक परिस्थितीचा विचार करणे आवश्यक आहे.
निष्कर्ष : पगाराच्या दिवसापासूनच आर्थिक भविष्य घडवा
श्रीमंत होण्याची सुरुवात नेहमी मोठ्या पगारापासून होत नाही. ती सुरू होते योग्य आर्थिक सवयींपासून.
पैशांचा हिशोब ठेवणे, नियमित बचत करणे, आपत्कालीन निधी तयार करणे, गरजेनुसार गुंतवणूक करणे आणि आर्थिक उद्दिष्टांचे वेळोवेळी पुनरावलोकन करणे या सवयी तुमच्या आर्थिक प्रवासाला दिशा देऊ शकतात.
आजच स्वतःला तीन प्रश्न विचारा:
- माझा पगार नेमका कुठे खर्च होतो?
- माझ्या उत्पन्नातील किती भाग भविष्यासाठी बाजूला ठेवला जातो?
- माझ्या आर्थिक स्वप्नांसाठी माझ्याकडे स्पष्ट योजना आहे का?
आजच सुरुवात करा. तुमच्या स्वप्नांना आर्थिक आधार द्या आणि पैशांबाबत अधिक जागरूक निर्णय घ्या.